Aller au contenu

Droit brésilien des affaires · Conseil

Contrats d’entreprise face à des règles qui ont changé

Les intérêts légaux, la signature électronique et la transition vers l’IBS et la CBS ont connu des changements importants. Si les modèles de l’entreprise ont été rédigés auparavant, il est utile de vérifier leur traitement de chaque risque, sans présumer que tout acte soit inadéquat.

Contenu informatif. L’adéquation de chaque clause dépend du contrat, de l’opération et des règles applicables au cas.

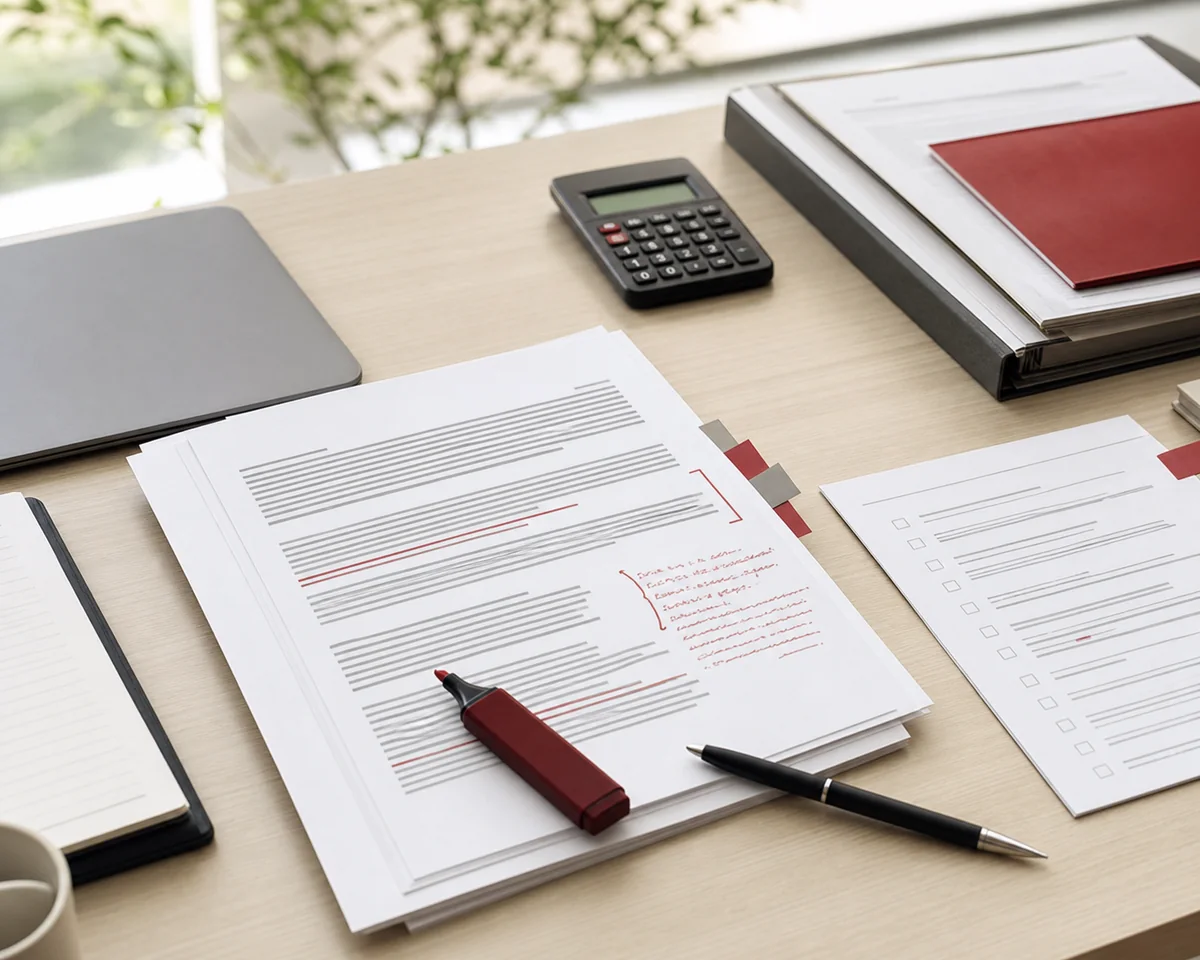
Documents d’entreprise en cours de révision, avec annotations, calculatrice et stylo sur une table

Révision et rédaction

Modèles, contrats en vigueur et actes reçus

Formation pluridisciplinaire

Droit, sciences comptables et sciences économiques

Analyse par priorité

Valeur, durée, récurrence et exposition de l’opération

Actualisation contractuelle

Trois changements à examiner

Les normes n’invalident pas automatiquement les contrats antérieurs. Elles changent le contexte d’évaluation des clauses, des signatures et des prix.

Règles produisant effet depuis le 30/08/2024

Intérêts et actualisation monétaire

Lei nº 14.905/2024 (loi brésilienne)

En l’absence d’indice ou de taux convenu et de loi spéciale, les références légales des articles 389 et 406 du Código Civil (Code civil brésilien) s’appliquent.

Règle introduite en 2023

Titre exécutoire électronique

Article 784, § 4º, du CPC (Code de procédure civile brésilien)

La signature des témoins peut être dispensée lorsque l’intégrité du titre électronique est vérifiée par un prestataire de signature.

Phase de test en 2026

Prix pendant la transition fiscale

EC 132/2023, LC 214/2025 et LC 227/2026 (amendement constitutionnel et lois complémentaires brésiliennes)

Les contrats de longue durée méritent une révision du prix, des ajustements, des impôts, des documents fiscaux et d’un éventuel rééquilibrage pendant la transition.

Intérêts et actualisation

Le silence du contrat renvoie désormais à de nouvelles références légales

La Lei nº 14.905/2024 a modifié les articles 389 et 406 du Código Civil et a été réglementée par le Conselho Monetário Nacional.

Lorsque l’indice d’actualisation monétaire n’a pas été convenu et n’est pas prévu par une loi spéciale, la variation appliquée est celle de l’ IPCA. Lorsque les intérêts ne sont pas convenus, sont prévus sans taux ou résultent de la loi, le taux applicable est le taux légal.

Le taux légal correspond à la Selic diminuée de l’indice d’actualisation selon la méthode définie par le CMN et publiée par le Banco Central (Banque centrale du Brésil). Si le résultat mensuel est négatif, le taux de la période est considéré comme nul.

La conclusion pratique n’est pas de choisir le taux le plus élevé possible. Il s’agit de rédiger une clause adaptée à l’opération, aux limites légales, au coût du retard et à un mode de calcul que les parties puissent appliquer.

Signature électronique

La forme de signature peut influencer la voie de recouvrement

La dispense de témoins existe, mais dépend des conditions expressément prévues par le CPC.

La Lei nº 14.620/2023 a ajouté le § 4º à l’article 784 du Código de Processo Civil. Pour les titres constitués ou attestés électroniquement, les formes de signature électronique prévues par la loi sont admises et la signature de témoins peut être dispensée lorsque l’intégrité est vérifiée par un prestataire de signature.

Cela ne transforme pas tout fichier accepté par message en titre exécutoire. La certitude, le caractère liquide et l’exigibilité de l’obligation, l’identification des parties, les pouvoirs de représentation, l’intégrité du document et les enregistrements de la plateforme restent importants.

La révision vérifie aussi bien le texte que le processus de formalisation : qui signe, dans quel ordre, par quel moyen, quelles preuves sont conservées et où la version finale est gardée.

Quand le modèle contractuel a-t-il été révisé pour la dernière fois ?

La date ne définit pas, à elle seule, le problème. Elle aide à repérer les changements qui n’ont pas encore été pris en compte.

Contacter le cabinet

IBS et CBS

La clause de prix entre dans une transition pluriannuelle

La phase de test de 2026 marque une étape d’adaptation ; le remplacement des impôts actuels se poursuivra par étapes jusqu’en 2033.

La réforme brésilienne de la fiscalité de la consommation a été instituée par l’EC nº 132/2023 et réglementée principalement par les Leis Complementares nº 214/2025 et nº 227/2026. En 2026, l’IBS (Imposto sobre Bens e Serviços) et la CBS (Contribuição Social sobre Bens e Serviços) sont en phase de test, avec des taux de 0,1% et 0,9%, en plus des obligations réglementaires.

Dans les contrats longs de fourniture, de services continus, de travaux ou de location, la transition peut imposer une attention aux prix, aux documents fiscaux, aux crédits d’impôt, à la répercussion des impôts et aux cas de rééquilibrage. L’effet dépend du secteur, du régime, de l’opération et de la rédaction existante.

La clause juridique doit être construite à partir des données de l’entreprise. Le contrat ne permet pas de présumer les calculs fiscaux et comptables et ne doit pas laisser indéterminée la prise en charge de chaque conséquence économique.
Points d’attention

Clauses qui organisent le risque de l’opération

L’importance de chaque élément varie selon l’opération. La révision doit distinguer l’essentiel de ce qui relève seulement des usages du marché.

Objet, périmètre et acceptation

Définit ce qui est inclus, les prestations attendues, la preuve de leur achèvement et ce qui dépend de l’approbation de l’autre partie.

Prix, ajustements et impôts

Fixe l’indice, la périodicité, la composition du prix, les responsabilités fiscales et le traitement des changements importants.

Intérêts, actualisation et pénalités

Organise le taux, l’indice, le point de départ, les limites applicables et les conséquences d’un retard ou d’une renégociation.

Durée, renouvellement et fin du contrat

Régit la durée de validité, le renouvellement automatique, le préavis, la résiliation, la résolution pour inexécution et les effets de la fin du contrat.

Garanties et documents

Examine la constitution et la formalisation de la fiança (cautionnement personnel), de l’aval, de la rétention, de la reconnaissance de dette et d’autres garanties adaptées à l’opération en droit brésilien.

Signature et représentation

Vérifie les pouvoirs des signataires, le type de signature, l’intégrité du fichier, la piste d’audit et la conservation du document.

Confidentialité et données

Délimite les informations protégées, les responsabilités liées à la LGPD (loi générale brésilienne sur la protection des données), les incidents et le sort des données à la fin de la relation.

Règlement des différends

Définit le for, la négociation préalable, la médiation ou l’arbitrage selon la valeur, la complexité et la réalité économique de l’opération.

Périmètre

Contrats pouvant être analysés

La liste est indicative. La qualification dépend de l’activité, de l’opération et des parties concernées.

  • Fourniture et prestations continues de services
  • Vente commerciale
  • Distribution, représentation commerciale et agence
  • Travaux, construction et contrats d’entreprise
  • Baux non résidentiels et mise à disposition d’espaces
  • Partenariats d’affaires et conventions entre associés
  • Licences, cessions de droits et développement
  • Confidentialité, protocoles et avant-contrats
  • Prêts, reconnaissances de dette et garanties
  • Conditions d’utilisation et actes électroniques

Méthode de travail

Déroulement de l’analyse

Le périmètre est défini avant le début et peut couvrir un seul acte, un modèle ou un portefeuille.

  1. 01

    Recensement

    Identification des contrats en vigueur, des modèles utilisés, des renouvellements proches et des documents ayant le plus d’incidence sur l’entreprise.

  2. 02

    Priorisation

    Organisation selon la valeur, la durée, la dépendance opérationnelle, l’exposition financière et la fréquence d’utilisation du modèle.

  3. 03

    Diagnostic

    Identification des points d’attention, des informations manquantes et des clauses à négocier ou à actualiser.

  4. 04

    Adaptation des documents

    Rédaction d’un avenant, révision du contrat en vigueur ou création d’un nouveau modèle selon le besoin identifié.

  5. 05

    Négociation et suivi

    Appui dans les échanges avec la contrepartie et l’analyse des versions suivantes jusqu’à la formalisation, lorsque cela fait partie du mandat.

Transparence

Limites de la révision contractuelle

Un bon contrat organise les attentes et les risques, mais ne remplace pas la bonne exécution de l’opération.

  • La révision n’élimine pas tout risque de conflit et ne constitue pas une promesse de résultat.
  • L’analyse contractuelle ne remplace pas l’évaluation fiscale et comptable exigée par l’opération.
  • Les contrats régis par un droit étranger et les opérations internationales nécessitent une évaluation spécifique du périmètre du mandat.
  • Les opérations sociétaires complexes, les marchés de capitaux et les arbitrages internationaux peuvent nécessiter une équipe pluridisciplinaire dédiée.
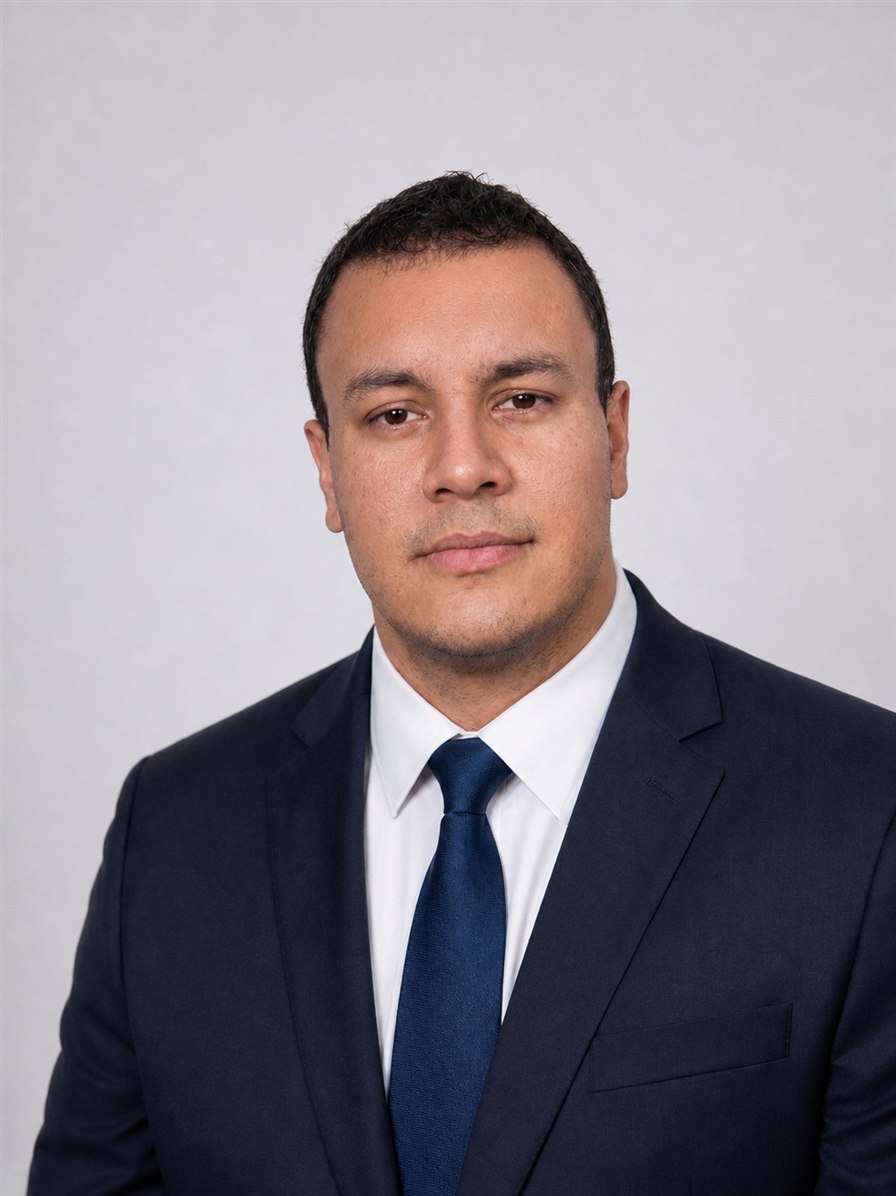
Alex Rodrigues Alves, avocat brésilien responsable de l’accompagnement

Accompagnement responsable

Alex Rodrigues Alves

Avocat formé en droit, en sciences comptables et en sciences économiques, avec une formation postgrade en droit brésilien des affaires.

Les contrats d’entreprise associent règles juridiques et effets économiques. Intérêts, ajustements, répercussion fiscale, garanties et conséquences de l’inexécution exigent une lecture conjointe du texte et de l’opération. L’avocat responsable assure l’accompagnement, avec définition préalable du périmètre et des informations nécessaires.

Avocat responsable : Alex Rodrigues Alves
OAB/DF nº 46.260 | OAB/GO nº 64.591 | OAB/SP nº 508.634 | OAB/MG nº 230.667 | OAB/ES nº 44.334 | OAB/PR nº 136.193

Questions fréquentes

Questions sur les contrats d’entreprise brésiliens

Réponses générales pour orienter le premier contact. La conclusion dépend de l’analyse des documents.

Qu’est-ce qui a changé pour les intérêts et l’actualisation monétaire ?

La Lei nº 14.905/2024 a modifié les articles 389 et 406 du Código Civil. En l’absence d’indice d’actualisation convenu ou prévu par une loi spéciale, l’IPCA s’applique. Lorsque les intérêts ne sont pas convenus, sont prévus sans taux ou résultent de la loi, le taux légal s’applique selon la méthode réglementée par le Conselho Monetário Nacional (Conseil monétaire national brésilien).

Le taux légal peut-il être nul ?

Oui. La méthode de calcul du taux légal tient compte de la Selic diminuée du facteur lié à l’IPCA ; un résultat négatif est traité comme nul pour le mois de référence. Cela ne signifie pas que tout contrat doive choisir un autre taux : la validité et l’opportunité de la clause dépendent de l’opération, du droit applicable et des limites juridiques.

Faut-il refaire tous les contrats antérieurs à 2024 ?

Non. La date, la durée restante, les règles déjà convenues et la relation juridique doivent être examinées. Il est souvent plus pertinent de prioriser les contrats les plus importants et d’actualiser le modèle utilisé pour les nouvelles opérations. Si nécessaire, un contrat en vigueur peut être adapté par avenant.

Un contrat signé électroniquement peut-il constituer un titre exécutoire ?

Oui, si les conditions relatives à l’obligation et au titre sont également remplies. L’article 784, § 4º, du CPC admet les formes de signature électronique prévues par la loi et dispense de témoins lorsque l’intégrité du document est vérifiée par un prestataire de signature. La plateforme, la piste d’audit, la représentation des parties et la conservation du fichier doivent être vérifiées.

Signature électronique et signature numérique sont-elles synonymes ?

La signature électronique est une notion plus large. La signature numérique fondée sur un certificat en est une forme. Le niveau adéquat dépend du document, du risque, de l’identification des parties et des exigences légales de l’opération. Il n’est pas recommandé de choisir uniquement selon la facilité d’utilisation.

Que peut changer la réforme fiscale dans les contrats ?

La transition vers l’IBS et la CBS peut influer sur les prix, la facturation, les documents fiscaux, les crédits d’impôt, la répercussion des impôts et l’équilibre économique des contrats durables. L’effet diffère selon l’entreprise et l’opération et doit être analysé avec la comptabilité et le conseil fiscal.

Pourquoi 2026 est-elle une année importante pour cette révision ?

En 2026 se déroule la phase de test de l’IBS et de la CBS, avec des taux de 0,1% et 0,9% et des obligations propres prévues par la réglementation. C’est une période d’adaptation des systèmes et des processus. Pour les contrats longs, la révision peut déterminer si la rédaction existante couvre la transition qui se poursuivra jusqu’en 2033.

Un juge peut-il réviser un contrat entre entreprises ?

Oui, dans les cas admis par le droit brésilien. L’article 421-A du Código Civil présume la parité et la symétrie des contrats civils et commerciaux jusqu’à ce que des éléments concrets justifient d’écarter cette présomption, sous réserve des régimes spéciaux. La norme protège aussi la répartition des risques et prévoit une révision exceptionnelle et limitée.

Le cabinet rédige-t-il de nouveaux contrats ou se limite-t-il à la révision ?

Les deux prestations sont possibles. La révision du portefeuille ou du modèle utilisé révèle souvent des risques récurrents et aide à orienter la rédaction des actes suivants. Il est également possible d’examiner un seul contrat reçu d’un fournisseur, d’un client ou d’un partenaire.

Peut-on ne réviser que les contrats les plus importants ?

Oui. Le portefeuille peut être priorisé selon la valeur, la durée, la dépendance opérationnelle, le risque d’inexécution, la proximité du renouvellement et la fréquence d’utilisation d’un modèle donné.

L’entreprise doit-elle envoyer tous les documents dès le premier contact ?

Non. Au premier contact, il suffit d’expliquer le secteur, le nombre approximatif de contrats, le type d’opération et le besoin principal. Les contrats complets doivent être envoyés par le canal sécurisé indiqué par le cabinet.

La consultation peut-elle avoir lieu en ligne ?

Oui. L’analyse des documents et les réunions peuvent se faire en ligne pour les entreprises de tout le Brésil. Des consultations en personne sont aussi proposées à Ceilândia Sul, Brasília/DF, selon les disponibilités.

Contenu connexe

Les messages WhatsApp peuvent être reçus dans différentes langues. Les appels téléphoniques sont possibles en portugais, en anglais et en espagnol.

Premier contact

Décrivez le besoin contractuel de l’entreprise

Indiquez le secteur d’activité, le nombre approximatif de contrats, la date de révision des modèles et le besoin principal.

Ce formulaire prépare un message dans votre navigateur. Évitez d’y inclure des données de santé, des informations sur des mineurs ou des détails de procédures judiciaires. Consultez la Politique de confidentialité.

N’envoyez pas de contrats complets ni d’informations confidentielles par le premier formulaire. Le cabinet indiquera un canal approprié si l’analyse se poursuit.

Vous préférez un contact direct ?

Consultations en personne à Ceilândia Sul, Brasília/DF, et en ligne pour les entreprises de tout le Brésil.

QNM 01 Conjunto H, Lote 40, Sala 102, Ceilândia Sul, Brasília/DF, CEP 72215-018
Du lundi au vendredi, de 8 h à 17 h.

WhatsApp