Posible ejecución
Contrato en papel con dos testigos
El documento privado firmado por el deudor y dos testigos puede constituir un título ejecutivo, siempre que la obligación sea cierta, líquida y exigible.
Para empresas · Derecho empresarial y civil brasileño
El documento, el vencimiento, la garantía y el historial definen si el crédito puede pasar a negociación, protesto, ejecución, ação monitória u otra medida.
Contenido informativo. La recuperación, el plazo y la medida adecuada dependen de la documentación, el deudor y la viabilidad económica.
Cada crédito necesita una vía
La prioridad combina pruebas, plazos, costo y perspectiva patrimonial.
Primero, el diagnóstico
La cartera se clasifica por documento y riesgo
En papel y electrónico
La forma de firma puede cambiar la vía
Brasília y en línea
Atención empresarial en todo Brasil
Punto de partida
Cobrar todos los créditos de la misma forma puede aumentar costos, hacer perder plazos y desaprovechar documentos que permitirían una vía más eficiente.
El diagnóstico identifica qué está vencido, quién es el deudor, cómo se formalizó la obligación, qué garantías existen y qué se ha intentado. También distingue una discrepancia comercial de un impago efectivamente demostrado.
La prioridad no depende solo del mayor importe. Deben considerarse en conjunto el plazo de prescripción, la calidad de las pruebas, la localización del deudor, el costo y la perspectiva patrimonial.
A quién se dirige
La muestra inicial permite detectar patrones antes de ampliar el trabajo a toda la cartera.
Documento y vía
Las posibilidades siguientes son referencias generales. La existencia del documento no elimina la comprobación de su validez, liquidez, exigibilidad y la defensa del deudor.
Posible ejecución
El documento privado firmado por el deudor y dos testigos puede constituir un título ejecutivo, siempre que la obligación sea cierta, líquida y exigible.
La ejecución puede prescindir de testigos
Desde 2023, el CPC (Código de Proceso Civil brasileño) permite prescindir de testigos cuando la integridad del título electrónico sea verificada por un proveedor de firma.
Posible ejecución
Deben comprobarse la regularidad formal, el vencimiento, el deudor y los posibles coobligados antes de presentar la demanda.
Ejecución con requisitos adicionales
Por regla general, exige protesto, prueba de la entrega de la mercancía o del servicio e inexistencia de un rechazo válido de la aceptación.
Ejecución o ação monitória
La vía depende del plazo propio del título. Una vez perdida la fuerza ejecutiva, puede existir una ação monitória (procedimiento brasileño de requerimiento de pago basado en prueba escrita) dentro del plazo aplicable.
Posible ação monitória
El conjunto puede servir como prueba escrita sin eficacia ejecutiva, siempre que demuestre una obligación de pagar una cantidad determinada.
Demanda ordinaria de cobro o complemento de pruebas
Cuando la existencia, el importe o el vencimiento requieren una mayor actividad probatoria, puede ser necesario el procedimiento ordinario.
Los contratos electrónicos cambiaron la regla de los testigos
La afirmación de que todo contrato sin dos testigos pierde fuerza ejecutiva está desactualizada. El artículo 784, § 4º, del CPC permite prescindir de testigos en títulos electrónicos cuya integridad sea verificada por un proveedor de firma. Deben conservarse la plataforma, el registro y el archivo original.
Prescripción
Las fechas siguientes presentan reglas generales. Los pagos a plazos, los protestos, los reconocimientos, las interrupciones y la legislación especial pueden alterar el cómputo.
Cheque
La Lei do Cheque (Ley del Cheque brasileña) prevé seis meses tras finalizar el plazo de presentación. La ação monitória tiene un plazo de cinco años desde el día siguiente a la fecha de emisión indicada en el cheque.
Pagaré
Tras perder la fuerza ejecutiva, la ação monitória tiene un plazo de cinco años desde el día siguiente al vencimiento, conforme a la Súmula 504 del STJ (Tribunal Superior de Justicia brasileño).
Duplicata
El plazo se cuenta desde el vencimiento, pero las acciones contra endosantes, avalistas y otros coobligados tienen reglas propias.
Deuda líquida documentada
El Código Civil brasileño prevé cinco años para reclamar una deuda líquida contenida en un instrumento público o privado.
Perder la fuerza ejecutiva no significa necesariamente perder toda posibilidad de reclamar el pago, pero puede exigir otra vía y un nuevo análisis del plazo.
Dimensión fiscal
La Lei nº 9.430/1996 contiene reglas específicas sobre los créditos derivados de las actividades de la persona jurídica para determinar el lucro real.
La deducción de la Lei nº 9.430/1996 se refiere a la determinación del lucro real (beneficio imponible real según el derecho brasileño) y no debe presentarse como un beneficio general para cualquier empresa.
Los requisitos varían según el importe por operación, el período de atraso y la existencia de garantía. Los contratos antiguos pueden estar sujetos a tramos diferentes.
En ciertos tramos, la ley exige cobro administrativo o una actuación judicial. El artículo 9º-A permite sustituir determinados requisitos de judicialización por el protesto.
Las partes vinculadas están sujetas a restricciones y los créditos deducidos que posteriormente se recuperen deben volver al cálculo del lucro real.
Atención tributaria
La página no recomienda un asiento contable ni promete ahorro fiscal. La fecha del contrato, la garantía, el importe por operación, el régimen tributario, la contabilidad y la recuperación posterior deben validarse con la contabilidad y la asesoría tributaria de la empresa.
Riesgo de la cartera
Clasificar los créditos por vencimiento y documento ayuda a definir la primera prioridad.
Instrumentos disponibles
La elección depende de la documentación, la respuesta del deudor, el costo y la utilidad económica.
Formaliza el cobro, organiza la información y puede preparar la negociación o una medida posterior, según los efectos jurídicos aplicables.
Deben documentarse el plazo, el pago inicial, las garantías, el vencimiento anticipado y las consecuencias del incumplimiento.
Puede consolidar documentos dispersos y crear un título más claro, respetando las firmas, la representación y los requisitos de validez.
Instrumento regulado por la Lei nº 9.492/1997. El protesto cambiario puede interrumpir la prescripción, pero exige una deuda y una documentación regulares.
Los datos enviados deben ser exactos. El organismo que administra el registro realiza la notificación previa y, tras el pago íntegro, el acreedor debe solicitar la cancelación dentro del plazo aplicable.
Se utiliza cuando existe prueba escrita de la obligación, pero el documento no tiene eficacia de título ejecutivo extrajudicial conforme al derecho brasileño.
Exige una obligación cierta, líquida y exigible respaldada por un título ejecutivo. El deudor conserva el derecho de defensa y de discutir las cuestiones admitidas por la ley.
La desestimación de la personalidad jurídica no es automática: depende de los requisitos materiales y del procedimiento previsto en el CPC.
Protección de la empresa
Una deuda legítima no autoriza el abuso, la exposición ni el uso de información incorrecta.
En una relación de consumo, el CDC (Código de Defensa del Consumidor brasileño) prohíbe la coacción y la amenaza. Entre empresas siguen siendo relevantes la buena fe, el abuso de derecho, la protección de datos y la responsabilidad civil.
Casos frecuentes
Un mismo saldo puede requerir medidas distintas según su causa y la calidad documental.
Atención jurídica
El alcance puede empezar por una muestra y evolucionar hacia una rutina compatible con la gestión financiera.
Revisión por tipo de documento, importe, vencimiento, deudor, garantía, historial de cobro y riesgo de prescripción.
Distinción entre créditos negociables, susceptibles de protesto, ejecutables, sujetos a ação monitória o necesitados de documentación adicional.
Definición de comunicaciones, propuestas, límites de autorización, documentación de acuerdos y criterios para el cierre o la escalada.
El protesto, la inscripción o la acción judicial se evalúan crédito por crédito según el costo, las pruebas, el plazo y la perspectiva patrimonial.
Seguimiento de la cartera e identificación de mejoras en contratos, firmas, entregas y procedimientos internos.
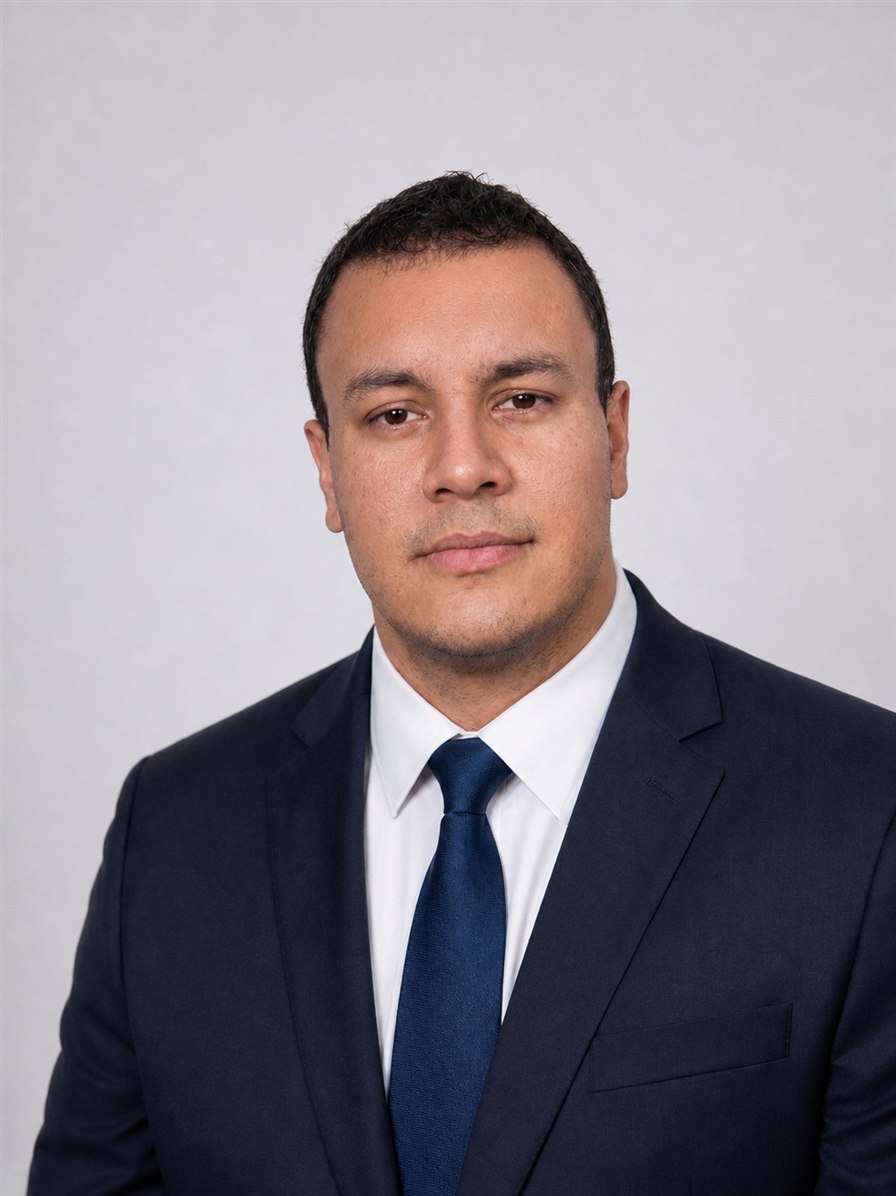
Quién le atiende
Abogado con formación en Derecho, Ciencias Contables y Ciencias Económicas y posgrados en Derecho Empresarial brasileño y ejercicio extrajudicial de la abogacía.
La formación multidisciplinaria contribuye a examinar la documentación jurídica, coordinarse con los controles contables y considerar el costo económico de cada medida.
Preguntas frecuentes
Las respuestas presentan reglas generales. Las fechas, los contratos y los documentos pueden cambiar la clasificación.
No. El cobro de créditos es la actuación del acreedor para recibir los importes pendientes. La recuperação judicial es un procedimiento brasileño utilizado por una empresa deudora en crisis para reorganizar sus obligaciones.
No necesariamente. Una muestra representativa puede identificar patrones documentales y ayudar a dimensionar el trabajo antes de clasificar todos los créditos.
En el documento privado en papel, los dos testigos siguen siendo la regla del artículo 784, III, del CPC. Para los títulos electrónicos, el § 4º permite prescindir de ellos cuando la integridad sea verificada por un proveedor de firma. Otras excepciones dependen de las características concretas del documento.
La ejecución exige un título previsto por la ley y una obligación cierta, líquida y exigible. La ação monitória parte de una prueba escrita sin fuerza ejecutiva. La demanda ordinaria de cobro sigue el procedimiento común cuando es necesario demostrar con mayor amplitud la existencia o el importe de la obligación.
No necesariamente. Algunos títulos pueden sustentar una ação monitória u otra reclamación dentro de un plazo diferente. El cálculo depende del documento, el vencimiento, los reconocimientos, los protestos, las interrupciones y los demás hechos del caso.
El Código Civil atribuye ese efecto al protesto cambiario. Su aplicación concreta depende del título, la legitimidad del protesto y un plazo aún vigente; no debe suponerse que cualquier anotación reabre un plazo ya terminado.
Según la Súmula 359 del STJ, corresponde al organismo que administra el registro de protección del crédito notificar al deudor antes de la inscripción. La empresa acreedora sigue siendo responsable de la exactitud de los datos enviados y de solicitar la cancelación después del pago.
La Súmula 548 del STJ impone al acreedor el deber de solicitar la eliminación del registro en el plazo de cinco días hábiles tras el pago íntegro y efectivo, en el contexto regulado por ese criterio.
La Lei nº 9.430/1996 admite, en el régimen de lucro real, el registro de determinadas pérdidas derivadas de las actividades de la empresa, con requisitos de importe, atraso, garantía y medidas de cobro. La decisión debe validarse con la contabilidad y la asesoría tributaria.
No. Los requisitos varían por tramo y tipo de crédito. Además, el artículo 9º-A prevé que determinados requisitos de judicialización puedan sustituirse por el protesto, respetando las condiciones y los gastos legales.
La ley restringe la deducción de pérdidas con sociedades matrices, controladas, asociadas, vinculadas y ciertas personas físicas relacionadas con la empresa acreedora. La clasificación debe comprobarse individualmente.
El crédito debe clasificarse según su origen y fecha, comprobando si está sujeto al procedimiento de reorganización, si figura en la relación y qué medida de reconocimiento, impugnación o cobro resulta aplicable.
No automáticamente. Es necesario demostrar los requisitos materiales aplicables, como el abuso de la personalidad en los supuestos legales, y respetar la contradicción y defensa en el incidente procesal.
Sí, siempre que existan criterios de segmentación, datos mínimamente fiables y un proceso de aprobación. Las carteras de gran volumen y los créditos individualmente importantes exigen modelos operativos distintos.
Los honorarios se presentan mediante contrato escrito, conforme a la tabla de la OAB, el volumen, la complejidad, las etapas y la forma de seguimiento. Las costas, los aranceles registrales y los gastos se tratan por separado cuando correspondan.
Sí. El diagnóstico, las reuniones y la organización documental pueden realizarse en línea para empresas de todo Brasil. También hay atención presencial en Ceilândia Sul, Brasília/DF.
Navegación útil
Se pueden recibir mensajes de WhatsApp en distintos idiomas. Las llamadas se atienden en portugués, inglés y español.
Diagnóstico inicial
Indique el sector de la empresa, la cantidad aproximada de créditos, el documento predominante y la antigüedad de los títulos más antiguos.
Información oficial
En el sitio del despacho