Siirry sisältöön

Yrityksille · Brasilian yritys- ja siviilioikeus

Maksamattomat saatavat edellyttävät luokittelua ennen perintää

Asiakirja, eräpäivä, vakuus ja historia ratkaisevat, voidaanko saatavassa edetä neuvotteluun, protestiin, täytäntöönpanoon, ação monitória -menettelyyn tai muuhun toimeen.

Yleistä tietoa. Perintä, määräaika ja sopiva toimi riippuvat asiakirjoista, velallisesta ja taloudellisesta toteuttamiskelpoisuudesta.

Yrityksen tiimi arvioi saatavakantaa koskevia raportteja

Jokainen saatava tarvitsee oman reitin

Priorisointi yhdistää näytön, määräajan, kustannukset ja omaisuuden saatavuuden.

Ensin arviointi

Saatavakanta jaetaan asiakirjan ja riskin mukaan

Paperinen ja sähköinen

Allekirjoitustapa voi muuttaa menettelyä

Brasília ja etäpalvelu

Yrityspalvelua koko Brasiliassa

Lähtökohta

Maksulaiminlyöntejä on käsiteltävä saatavakantana eikä pelkkänä luettelona

Kaikkien saatavien periminen samalla tavalla voi lisätä kuluja, johtaa määräaikojen menettämiseen ja jättää tehokkaamman menettelyn mahdollistavat asiakirjat hyödyntämättä.

Arvioinnissa selvitetään erääntyneet saatavat, velallinen, velvoitteen muoto, vakuudet ja jo tehdyt yritykset. Siinä myös erotetaan liiketoiminnallinen erimielisyys tosiasiallisesti osoitetusta maksulaiminlyönnistä.

Prioriteetti ei perustu pelkästään suurimpaan määrään. Vanhentumisaika, näytön laatu, velallisen sijainti, kustannukset ja omaisuuden saatavuus on arvioitava yhdessä.

Kenelle palvelu on tarkoitettu

Tilanteet, joissa arviointi voi auttaa

Alustava otos auttaa havaitsemaan toistuvat piirteet ennen työn laajentamista koko saatavakantaan.

  • Yritys, jolle on kertynyt maksamattomia saatavia ilman selkeitä priorisointiperusteita.
  • Yritys, joka myy maksuajalla ja tarvitsee dokumentoidun perintäprosessin.
  • Velkoja, jolla on vanhoja velka-asiakirjoja ja kysymyksiä vanhentumisesta tai suoran täytäntöönpanokelpoisuuden menettämisestä.
  • Yritys, jonka sopimukset, tilaukset, verolaskut ja todisteet ovat hajallaan eri järjestelmissä.
  • Taloushallinto, joka haluaa erottaa neuvoteltavat, protestoitavat ja oikeusteitse perittävät saatavat.
  • Yritys, jonka maksueräsopimuksia tai velan tunnustamisia on rikottu.
  • Brasilian tuomioistuinsaneerauksessa olevan, toimintansa lopettaneen tai vailla löydettyä omaisuutta olevan yrityksen velkoja.
  • Brasilian lucro real -verojärjestelmään kuuluva yritys, jonka on arvioitava tappioita kirjanpitonsa kanssa.

Asiakirja ja menettely

Näytön muoto muuttaa menettelyä

Seuraavat mahdollisuudet ovat yleisiä lähtökohtia. Asiakirjan olemassaolo ei poista pätevyyden, määrän, täytäntöönpanokelpoisuuden ja velallisen puolustautumisen tarkistamista.

Täytäntöönpano voi olla mahdollinen

Paperisopimus ja kaksi todistajaa

Velallisen ja kahden todistajan allekirjoittama yksityinen asiakirja voi muodostaa täytäntöönpanoperusteen, jos velvoite on varma, määrältään määritettävissä ja täytäntöönpanokelpoinen.

Täytäntöönpano voi onnistua ilman todistajia

Sähköinen sopimus

Vuodesta 2023 CPC (Brasilian siviiliprosessilaki) on sallinut todistajista luopumisen, kun allekirjoituspalvelun tarjoaja varmistaa sähköisen täytäntöönpanoperusteen eheyden.

Täytäntöönpano voi olla mahdollinen

Hyväksytty duplicata (brasilialainen kauppaluottoasiakirja)

Muodollinen asianmukaisuus, eräpäivä, velallinen ja mahdolliset muut vastuulliset on tarkistettava ennen kanteen nostamista.

Täytäntöönpano lisäedellytyksin

Hyväksymätön duplicata

Pääsääntöisesti vaaditaan protesti, näyttö tavaran tai palvelun toimittamisesta sekä se, ettei hyväksymisestä ole kieltäydytty pätevästi.

Täytäntöönpano tai ação monitória

Sekki tai oma vekseli

Menettely riippuu asiakirjan omasta määräajasta. Suoran täytäntöönpanokelpoisuuden menettämisen jälkeen ação monitória (Brasilian kirjalliseen näyttöön perustuva maksamismääräysmenettely) voi olla mahdollinen sovellettavassa määräajassa.

Ação monitória voi olla mahdollinen

Verolaskut, tilaukset, sähköpostit ja toimitukset

Kokonaisuus voi toimia kirjallisena näyttönä ilman suoraa täytäntöönpanokelpoisuutta, jos se osoittaa velvollisuuden maksaa määrätty rahasumma.

Tavallinen velkomuskanne tai näytön täydentäminen

Riittämätön tai kiistetty näyttö

Jos velvoitteen olemassaolo, määrä tai eräpäivä edellyttää laajempaa todistelua, tavallinen oikeudenkäyntimenettely voi olla tarpeen.

Sähköiset sopimukset muuttivat todistajasääntöä

Väite, että jokainen sopimus ilman kahta todistajaa menettää suoran täytäntöönpanokelpoisuutensa, on vanhentunut. CPC:n artikla 784, § 4º vapauttaa todistajista sähköiset täytäntöönpanoperusteet, joiden eheyden allekirjoituspalvelun tarjoaja varmistaa. Palvelualusta, tapahtumaketju ja alkuperäinen tiedosto on säilytettävä.

Vanhentuminen

Jokaisella asiakirjalla on oma kellonsa

Seuraavat ajat esittävät yleisiä sääntöjä. Maksuerät, protestit, tunnustamiset, katkaisut ja erityislainsäädäntö voivat muuttaa laskentaa.

Sekki

Täytäntöönpano: oma lyhyt määräaika

Lei do Cheque (Brasilian sekkilaki) säätää kuudesta kuukaudesta esittämisajan päättymisen jälkeen. Ação monitória -menettelyn määräaika on viisi vuotta sekkiin merkityn asettamispäivän jälkeisestä päivästä.

Oma vekseli

Täytäntöönpano: pääsääntöisesti 3 vuotta

Suoran täytäntöönpanokelpoisuuden menettämisen jälkeen ação monitória -menettelyn määräaika on viisi vuotta eräpäivän jälkeisestä päivästä STJ:n (Brasilian ylimmän liittovaltion lain tulkintaa käsittelevän tuomioistuimen) Súmula 504:n mukaisesti.

Duplicata

Maksaja ja tämän aval-takaaja: pääsääntöisesti 3 vuotta

Aika lasketaan eräpäivästä, mutta siirtäjiin, aval-takaajiin ja muihin vastuullisiin kohdistuvilla kanteilla on omat sääntönsä.

Asiakirjaan perustuva määrältään selvä velka

Pääsääntö: 5 vuotta

Código Civil (Brasilian siviililaki) säätää viiden vuoden ajasta julkiseen tai yksityiseen asiakirjaan sisältyvän määrältään selvän velan perimiseen.

Suoran täytäntöönpanokelpoisuuden menettäminen ei välttämättä poista kaikkia maksuvaatimuksia, mutta se voi edellyttää toista menettelyä ja uutta määräajan arviointia.

Verotuksellinen ulottuvuus

Kirjanpidon tappio ja oikeudellinen perintä on sovitettava yhteen

Lei nº 9.430/1996 sisältää erityissäännöt oikeushenkilön toiminnasta syntyvistä saatavista lucro realin määrittämisessä.

Verojärjestelmä

Lei nº 9.430/1996:n vähennys koskee lucro realin (Brasilian oikeuden mukaisen todellisen verotettavan voiton) määrittämistä, eikä sitä pidä esittää kaikkia yrityksiä koskevana yleisenä etuna.

Määrä, aika ja vakuus

Edellytykset vaihtelevat liiketoimikohtaisen määrän, viivästyksen keston ja vakuuden olemassaolon mukaan. Vanhoihin sopimuksiin voidaan soveltaa eri rajoja.

Perintä tai protesti

Tietyissä ryhmissä laki edellyttää hallinnollista perintää tai oikeudellista toimea. Artikla 9º-A sallii tiettyjen oikeudenkäyntivaatimusten korvaamisen protestilla.

Kirjaaminen ja myöhempi perintä

Lähipiiriin sovelletaan rajoituksia, ja vähennetyt saatavat, jotka myöhemmin saadaan perittyä, on palautettava lucro real -laskelmaan.

Huomio verotukseen

Sivu ei suosittele kirjanpitomerkintää eikä lupaa verosäästöä. Sopimuspäivä, vakuus, liiketoimikohtainen määrä, verojärjestelmä, kirjanpito ja myöhempi perintä on vahvistettava yrityksen kirjanpidon ja veroneuvonnan kanssa.

Saatavakannan riski

Mikä on vanhin asiakirja, jonka osalta ei ole vielä toimittu?

Saatavien jakaminen eräpäivän ja asiakirjan mukaan auttaa määrittämään ensimmäisen prioriteetin.

Ota yhteyttä toimistoon

Käytettävissä olevat keinot

Perintä voi yhdistää tuomioistuimen ulkopuolisia ja oikeudellisia vaiheita

Valinta tehdään asiakirjojen, velallisen vastauksen, kustannusten ja taloudellisen hyödyn perusteella.

Tuomioistuimen ulkopuolinen maksukehotus

Tekee perinnästä muodollisen, järjestää tiedot ja voi valmistella neuvottelua tai myöhempää toimea sovellettavien oikeusvaikutusten mukaan.

Neuvottelut ja maksuerät

Maksuaika, alkumaksu, vakuudet, ennenaikainen erääntyminen ja laiminlyönnin seuraukset on dokumentoitava.

Velan tunnustaminen

Voi yhdistää hajallaan olevia asiakirjoja ja luoda selkeämmän velka-asiakirjan allekirjoitus-, edustamis- ja pätevyysvaatimuksia noudattaen.

Protesti (protesto)

Lei nº 9.492/1997:n sääntelemä menettely. Protesto cambial (kauppaluottoasiakirjan muodollinen protesti) voi katkaista vanhentumisen, mutta edellyttää asianmukaista velkaa ja asiakirjoja.

Maksulaiminlyöntirekisteri

Toimitettujen tietojen on oltava täsmällisiä. Rekisterinpitäjä antaa ennakkoilmoituksen, ja täyden maksun jälkeen velkojan on pyydettävä merkinnän poistamista sovellettavassa määräajassa.

Ação monitória

Käytetään, kun velvoitteesta on kirjallista näyttöä, mutta asiakirja ei ole Brasilian oikeuden mukainen tuomioistuimen ulkopuolinen täytäntöönpanoperuste.

Täytäntöönpano

Edellyttää varmaa, määrältään määritettävissä olevaa ja täytäntöönpanokelpoista velvoitetta sekä täytäntöönpanoperustetta. Velallinen säilyttää puolustautumisoikeuden ja oikeuden riitauttaa lain sallimat kysymykset.

Omaisuusvastuuta koskeva erillismenettely

Oikeushenkilöllisyyden sivuuttaminen ei ole automaattista: se riippuu aineellisista edellytyksistä ja CPC:ssä säädetystä menettelystä.

Yrityksen suojaaminen

Mitä perinnässä on vältettävä

Oikeutettu velka ei salli väärinkäyttöä, velallisen paljastamista ulkopuolisille tai virheellisten tietojen käyttöä.

Kuluttajasuhteessa CDC (Brasilian kuluttajansuojalaki) kieltää painostuksen ja uhkailun. Yritysten välillä vilpitön mieli, oikeuden väärinkäyttö, tietosuoja ja siviilioikeudellinen vastuu ovat edelleen merkityksellisiä.

  • Virheellisen, erääntymättömän, jo maksetun tai vailla tarkistettavaa laskelmaa olevan määrän periminen.
  • Velallisen saattaminen kielteiseen valoon asiakkaiden, työntekijöiden, toimittajien tai muiden ulkopuolisten edessä.
  • Uhkausten, painostuksen, väärien väitteiden tai kohtuuttoman tiheiden yhteydenottojen käyttäminen.
  • Perusteettoman asiakirjan protestointi väärää osapuolta vastaan tai osoittamatta jäävästä määrästä.
  • Virheellisten tietojen lähettäminen maksulaiminlyöntirekisteriin tai poistopyynnön laiminlyönti maksun jälkeen.
  • Saatavakannan kanteiden nostaminen erissä tarkistamatta vanhentumista, edustamista, osoitetta ja asiakirjojen laatua.
  • Oikeushenkilöllisyyden sivuuttamisen tai varojen jäädyttämisen pyytäminen ilman konkreettista perustaa ja poikkeuksellisten toimien pitäminen automaattisina.
  • Henkilötietojen jakaminen perinnässä tarpeellista laajemmin tai ilman asianmukaisia valvontakeinoja.

Tavallisia tapauksia

Harkittua päätöstä vaativat tilanteet

Sama saldo voi edellyttää erilaisia toimia sen perusteen ja asiakirjojen laadun mukaan.

  • Paperisopimukset allekirjoitettiin ilman todistajia, eikä sähköisillä sopimuksilla ole tarkistettavaa eheysketjua.
  • Verolaskuja ei ole yhdistetty tilauksiin, hyväksyntöihin tai toimitustodisteisiin.
  • Maksueräsopimuksia rikottiin, mutta sopimus ei määritellyt ennenaikaista erääntymistä tai vakuuksia.
  • Asiakirjat ovat lähellä vanhentumista tai niiden täytäntöönpanoaika on jo päättynyt.
  • Velallinen lopetti toimintansa, vaihtoi osoitetta tai siirsi toiminnan toiselle oikeushenkilölle.
  • Velallisyritys siirtyi tuomioistuinsaneeraukseen, ja saatava on tarkistettava tai ilmoitettava hyväksyttäväksi.
  • Täytäntöönpanossa ei löytynyt omaisuutta, joten kustannukset, hyödyllisyys ja jatkotoimet on arvioitava.
  • Kirjanpito pyytää näyttöä perintätoimista ja mahdollisesta tappion kirjaamisesta.

Oikeudellinen palvelu

Miten toiminta voidaan järjestää

Toimeksianto voi alkaa otoksesta ja kehittyä taloushallintoon sopivaksi toimintatavaksi.

  1. 01

    Otos ja arviointi

    Kartoitus asiakirjatyypin, määrän, eräpäivän, velallisen, vakuuden, perintähistorian ja vanhentumisriskin mukaan.

  2. 02

    Saatavakannan luokittelu

    Erottelu neuvoteltaviin, protestoitaviin, täytäntöönpantaviin, ação monitória -menettelyyn kuuluviin ja täydennystä vaativiin saataviin.

  3. 03

    Tuomioistuimen ulkopuolinen strategia

    Viestinnän, ehdotusten, hyväksymisvaltuuksien, sopimusasiakirjojen sekä päättämis- tai jatkotoimikriteerien määrittäminen.

  4. 04

    Muodolliset toimet

    Protesti, rekisterimerkintä tai kanne arvioidaan saatavakohtaisesti kustannusten, näytön, määräajan ja omaisuuden saatavuuden perusteella.

  5. 05

    Raportit ja ennaltaehkäisy

    Saatavakannan seuranta sekä sopimusten, allekirjoitusten, toimitusten ja sisäisten menettelyjen kehityskohteiden tunnistaminen.

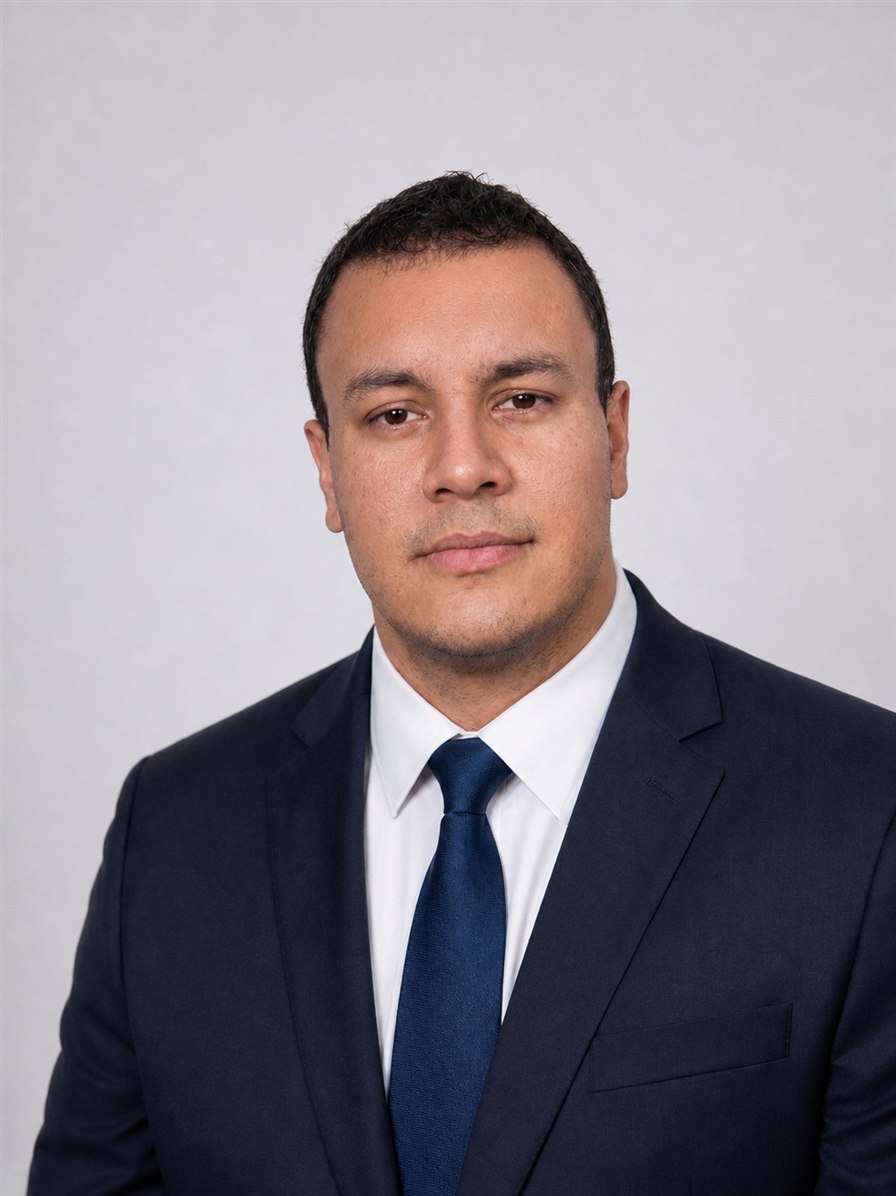
Alex Rodrigues Alves, palvelusta vastaava brasilialainen asianajaja

Kuka palvelee

Alex Rodrigues Alves

Asianajaja, jolla on oikeustieteen, laskentatoimen ja taloustieteen koulutus sekä Brasilian yritysoikeuden ja tuomioistuimen ulkopuolisen asianajotoiminnan erikoistumisopinnot.

Monialainen koulutus tukee oikeudellisten asiakirjojen arviointia, yhteistyötä kirjanpidon valvonnan kanssa ja kunkin toimen taloudellisten kustannusten huomioimista.

  • Brasilian yritysoikeuden erikoistumisopinnot
  • Tuomioistuimen ulkopuolisen asianajotoiminnan erikoistumisopinnot Brasiliassa
  • Laskentatoimen brasilialainen alempi korkeakoulututkinto
  • Taloustieteen brasilialainen alempi korkeakoulututkinto
Tutustu koulutukseen ja ammattirekisteröinteihin →

Usein kysyttyä

Kysymyksiä yrityssaatavien perinnästä

Vastaukset esittävät yleisiä sääntöjä. Päivämäärät, sopimukset ja asiakirjat voivat muuttaa soveltamista.

Onko saatavien perintä sama asia kuin tuomioistuinsaneeraus?

Ei. Saatavien perintä on velkojan toimintaa avoimien määrien saamiseksi. Recuperação judicial on brasilialainen menettely, jossa talousvaikeuksiin joutunut velallisyritys järjestelee velvoitteensa uudelleen.

Onko arvioinnin katettava koko saatavakanta?

Ei välttämättä. Edustava otos voi paljastaa asiakirjojen toimintamalleja ja auttaa mitoittamaan työn ennen kaikkien saatavien luokittelua.

Eikö sopimusta ilman todistajia voi panna täytäntöön?

Yksityisessä paperiasiakirjassa kaksi todistajaa on edelleen CPC:n artiklan 784, III pääsääntö. Sähköisten täytäntöönpanoperusteiden osalta § 4º sallii niistä luopumisen, kun allekirjoituspalvelun tarjoaja varmistaa eheyden. Muut poikkeukset riippuvat asiakirjan konkreettisista ominaisuuksista.

Miten täytäntöönpano, ação monitória ja tavallinen velkomuskanne eroavat toisistaan?

Täytäntöönpano edellyttää laissa säädettyä perustetta ja varmaa, määrältään määritettävissä olevaa sekä täytäntöönpanokelpoista velvoitetta. Ação monitória perustuu kirjalliseen näyttöön ilman suoraa täytäntöönpanokelpoisuutta. Tavallista velkomusmenettelyä käytetään, kun velvoitteen olemassaolo tai määrä on osoitettava laajemmin.

Poistaako täytäntöönpanoajan menettäminen velan?

Ei välttämättä. Jotkin asiakirjat voivat tukea ação monitória -menettelyä tai muuta vaatimusta eri määräajassa. Laskenta riippuu asiakirjasta, eräpäivästä, tunnustamisista, protesteista, katkaisuista ja muista tapauksen tosiseikoista.

Katkaiseeko protesti aina vanhentumisen?

Código Civil antaa tämän vaikutuksen protesto cambialille. Soveltaminen riippuu asiakirjasta, protestin laillisuudesta ja edelleen kuluvasta määräajasta; ei pidä olettaa minkä tahansa merkinnän avaavan jo päättynyttä määräaikaa uudelleen.

Kenen on ilmoitettava ennen maksulaiminlyöntimerkintää?

STJ:n Súmula 359:n mukaan luottotietorekisterin ylläpitäjän on ilmoitettava velalliselle ennen merkintää. Velkojayritys vastaa edelleen lähettämiensä tietojen täsmällisyydestä ja poistopyynnöstä maksun jälkeen.

Milloin poistamista on pyydettävä maksun jälkeen?

STJ:n Súmula 548 velvoittaa velkojan pyytämään merkinnän poistamista viiden arkipäivän kuluessa täydestä ja tosiasiallisesta maksusta sen sääntelemässä asiayhteydessä.

Voiko perintä mahdollistaa verovähennyksen?

Lei nº 9.430/1996 sallii lucro real -järjestelmässä tiettyjen yritystoiminnasta aiheutuvien tappioiden kirjaamisen määrää, viivästystä, vakuutta ja perintätoimia koskevin edellytyksin. Päätös on vahvistettava kirjanpidon ja veroneuvonnan kanssa.

Onko tappion kirjaamiseksi aina nostettava kanne?

Ei. Edellytykset vaihtelevat määrärajan ja saatavatyypin mukaan. Lisäksi artikla 9º-A sallii tiettyjen oikeudenkäyntivaatimusten korvaamisen protestilla laissa säädettyjä edellytyksiä ja kuluja noudattaen.

Koskeeko lähipiirin saatavia sama verosääntö?

Laki rajoittaa emoyhtiöihin, tytäryhtiöihin, osakkuus- ja muihin sidoksissa oleviin yhtiöihin sekä tiettyihin velkojayrityksen lähipiirin luonnollisiin henkilöihin liittyvien tappioiden vähentämistä. Soveltaminen on tarkistettava tapauskohtaisesti.

Voidaanko tuomioistuinsaneerauksessa olevalta yritykseltä periä?

Saatava on luokiteltava alkuperän ja ajankohdan mukaan sekä tarkistettava, kuuluuko se saneerausmenettelyyn, onko se luettelossa ja mikä saatavan ilmoitus-, riitautus- tai perintätoimi soveltuu.

Voiko oikeushenkilöllisyyden sivuuttamisen perusteella periä suoraan osakkailta?

Ei automaattisesti. Sovellettavat aineelliset edellytykset, kuten oikeushenkilöllisyyden väärinkäyttö laissa säädetyissä tilanteissa, on osoitettava ja erillismenettelyssä on kunnioitettava kuulluksi tulemista.

Voidaanko käsitellä paljon saatavia sisältäviä kantoja?

Kyllä, jos käytössä on ryhmittelyperusteet, riittävän luotettavat tiedot ja hyväksymisprosessi. Suuret saatavamäärät ja yksittäiset merkittävät saatavat edellyttävät erilaisia toimintamalleja.

Miten palkkiot määritellään?

Palkkiot esitetään kirjallisessa sopimuksessa OAB:n palkkiotaulukon, määrän, monimutkaisuuden, vaiheiden ja seurantatavan mukaan. Oikeudenkäyntimaksut, rekisterimaksut ja kulut käsitellään tarvittaessa erikseen.

Voiko neuvonnan saada etänä?

Kyllä. Arviointi, tapaamiset ja asiakirjojen järjestäminen voidaan toteuttaa verkossa yrityksille koko Brasiliassa. Myös henkilökohtaisia tapaamisia on saatavilla Ceilândia Sulissa, Brasília/DF:ssä.
WhatsApp-viestejä voidaan vastaanottaa eri kielillä. Puhelut palvellaan portugaliksi, englanniksi ja espanjaksi.

Alustava arviointi

Kuvaa saatavakannan profiili

Ilmoita yrityksen toimiala, saatavien likimääräinen lukumäärä, tavallisin asiakirjatyyppi ja vanhimpien asiakirjojen ikä.

Lomake valmistelee viestin selaimessasi. Älä kirjoita terveystietoja, lasten tietoja tai oikeudenkäyntiasioiden yksityiskohtia. Tutustu tietosuojakäytäntöön.

WhatsApp